文编|AAA建材田总杠杆推荐
很多人心里都纳闷,为什么马斯克绯闻不断,资本市场一点不慌,轮到黄仁勋出感情问题,英伟达直接扛不住。
马斯克绯闻一箩筐,市场波澜不惊,黄仁勋承认出轨,英伟达直接遭遇重挫,市值大幅缩水。
不少人吐槽资本市场双重标准,可资本算账,远比普通人想象的冷酷现实。
网友有句戏称,说马斯克是“住在台风眼里的男人”,外面刮得再猛,屋里的人早就习惯了听风声下饭。
而黄仁勋,过去四十年被当成那个“从不地震的小镇”的镇长,所有人都默认那里的地基是花岗岩做的。
股票杠杆配资公司所以当2026年11月8日那封全员信从英伟达内部流出来的时候,资本市场的第一反应不是吃瓜,是脚底发凉。
我梳理完整个时间线之后,最强烈的感受是:资本从来不在道德层面上做裁判,它只做一件事,重新算账。
同样是大佬私生活出问题,马斯克那边账本上的风险科目早就提足了减值准备,黄仁勋这边却是一笔隐藏了四十年的表外负债,突然被摆到了台面上。
先厘清一个容易被情绪带偏的事实。
英伟达股价在出轨消息公开之前,就已经处在承压状态。
2026年11月5日,英伟达单日下跌9.26%,市值蒸发约4470亿美元,较10月的历史高点回落超过20%,技术上已经滑入熊市区间。
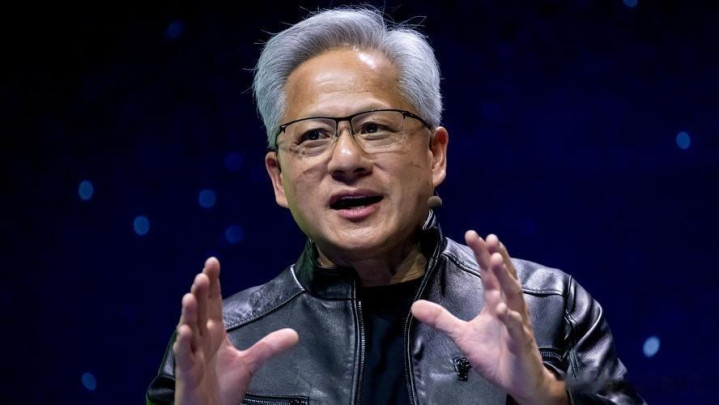
驱动那轮抛售的是AI资本开支可持续性的质疑、中期选举后的监管预期,以及高估值本身的重力。
黄仁勋的道歉信是在这个背景板上叠加的第二层冲击,夜盘跌幅约3%到4%,股价在179美元附近交易。
换句话说,婚外情不是那颗点燃火药桶的火星,它是火星落进了一间早就灌满煤气的屋子。
那为什么马斯克那边,同样的火星落下去,连个响都听不见?
我认为最核心的差异在于风险定价的起点完全不同。
元股证券:ygzq.hk
马斯克从第一天起就不是以道德楷模的身份进入资本市场的。
他公开谈论生育观点,换伴侣,非婚生子,在社交平台上随性发言,这些行为模式在特斯拉和SpaceX的投资者眼里,早就被纳入了一个长期的风险折价模型。
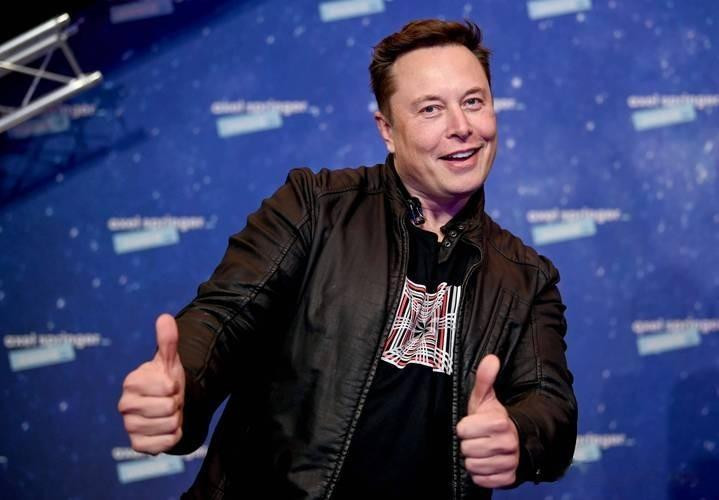
买特斯拉股票的人,买的从来不是一个安稳守成的CEO,买的是一个愿意把车开进泥地里、只要最后还能飞起来就行的偏执车手。
他的每一次花边新闻,边际冲击力已经被稀释到接近于零。

更关键的一层藏在股权结构里:马斯克每一段法律婚姻都签了严密的婚前协议,非婚伴侣也做了资产隔离,私人感情再怎么折腾,刀锋碰不到特斯拉和SpaceX的股权结构。
SpaceX有总裁兼首席运营官格温·肖特韦尔把发射、商务和工厂运营一揽子兜住,公司不是只有马斯克一个大脑在运转。
资本不怕一个可预见的的“疯子”,资本怕的是一个它以为很稳、结果突然不稳的人。
黄仁勋恰恰站在这个逻辑的反面。
过去四十年,他经营的不只是一家芯片公司,他还经营了一个硅谷极其罕见的叙事:17岁在实验室遇见妻子洛莉,结婚41年,零绯闻,一双儿女都在英伟达任职,连那件标志性的皮夹克都是妻子让他穿的。
这个叙事给英伟达的估值里注入了一种难以量化但真实存在的“创始人溢价”:投资者愿意相信,这家公司的掌舵者不仅技术判断精准,而且个人品性与长期主义高度自洽。
当那封道歉信公开的时候,破裂的不只是一段婚姻的公众形象,更是整整四十年积累起来的信任抵押品。
资本市场感受到的,是一种认知层面的错位:那个被当作“从不地震的小镇”的地方,原来地底下也有断层。
但真正让华尔街按下卖出键的,远不止人设层面的心理落差。
我认为最被普通讨论忽略的一条暗线,是加州共同财产法带来的股权结构风险。
黄仁勋与妻子1983年结婚,英伟达1993年创立,按照加州自淘金热时代延续下来的共同财产规则,婚姻存续期间创造的财产在离婚时按50比50强制平分。
黄仁勋持有的英伟达股票,绝大部分落在这个时间区间之内。
英伟达采用的是一股一票的单层股权结构,黄仁勋没有超级投票权组成的A/B股盾牌。
一旦婚姻走向分割,二级市场面对的就不是道德新闻,而是一个可量化的抛售压力测算题。
当年贝佐斯离婚,麦肯齐体面地放弃了投票权,才保住了亚马逊的控制权稳定;英伟达的股权结构没有那层缓冲垫,任何涉及持股变动的可能性,都会被程序化交易和风险平价基金用毫秒级的速度计入价格。
再往下挖一层,是英伟达这家公司本身就存在的关键人风险,而这场风波把这个风险从理论推到了压力测试的场景里。
Bernstein的分析师在事件后直接点出了一组数字:黄仁勋直接管理大约60名汇报人,公司长期战略、产品路线、客户关系乃至与各国政府的斡旋,几乎全部压在他一个人身上,英伟达没有设立首席运营官,也没有公开的梯队化接班安排。
一架只有一个机长的客机,连副驾驶座都空着,机长被叫去问话的时候,乘客的第一反应不是相信自动驾驶,是先系紧安全带。
更微妙的是,这次风波的关联方牵出了一家新加坡企业Megaspeed,过去两年采购了超过48亿美元的英伟达芯片,而事件中的另一方被美国情报官员怀疑具有中方情报背景。
私人情感、芯片流向、出口管制、国会听证这几条线一旦被媒体和立法者拧在一起,它就不再是科技版的花边,而是一场合规层面的连锁反应。
Bernstein的措辞很克制,说这件事“最好的情况是严重分心,最坏的情况是给两党议员递上弹药”。
我认为这句话翻译成资本的语言就是:英伟达的估值模型里,需要新加一项“治理折价”。
还有一层不能忽略的背景,是英伟达此前享受的估值溢价本身就带着脆弱的杠杆属性。
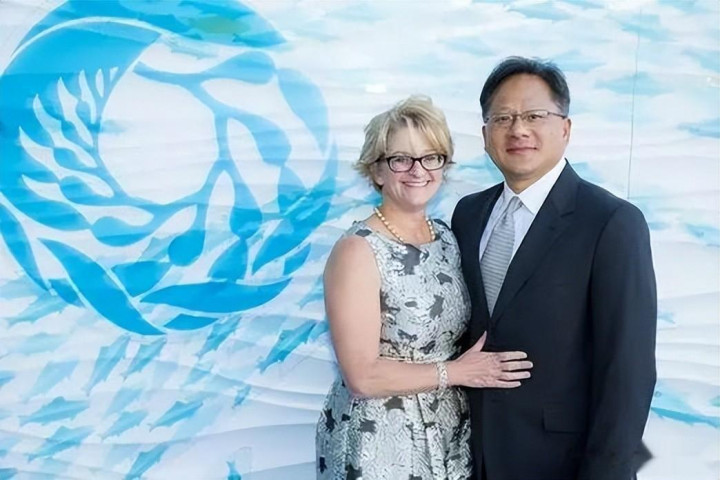
从ChatGPT发布到2026年,英伟达的股价涨了超过14倍,市值站上4.5万亿美元,占纳斯达克100指数接近12%的权重。
这种体量的核心资产,定价里包含了对AI算力需求持续爆发的线性外推,也包含了对黄仁勋个人判断力的高度信任。
当“创始人溢价”和“AI垄断溢价”叠在一起的时候,任何一端的松动都会引发另一端的重估。
2027财年第二季度英伟达的营收同比增长仍然超过100%,利润增长超过125%,基本面没有在出轨消息公开的那一刻发生任何变化。
但市场愿意给这份利润的市盈率倍数,会因为治理不确定性的上升而被压缩。
同样的盈利,不再愿意支付最顶部的那一档估值,这就是资本最诚实的表态。
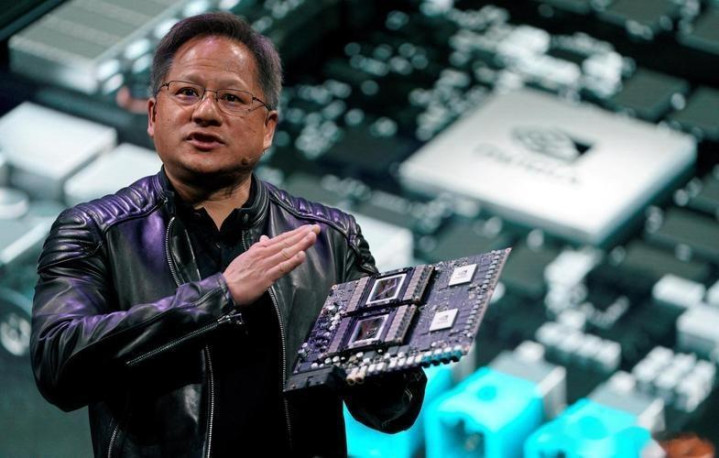
所以回到那个看起来像“双标”的问题上,我认为华尔街并没有在看人下菜。
它只是在做一件它一直在做的事:区分哪些风险已经被充分披露和定价,哪些风险是隐藏的、突发的、且触及了公司控制权结构的底层。
马斯克的风流是一份早就摊在桌面上的风险说明书,每一个买入特斯拉的人都在那个说明书上签过字。
黄仁勋的婚外情之所以引爆抛售,是因为它同时触发了三条资本最敏感的神经:关键人依赖、股权结构的不确定性、以及地缘合规的放大效应。
道德本身不进入现金流折现模型,但道德事件所暴露出来的治理缝隙,会实打实地改变资金对一家公司未来现金流的信任系数。
我觉得这场风波最终会走向哪里,短期看11月17日盘后那份财报能不能用业绩把情绪压回去,中期看董事会的独立调查会不会牵出比私人情感更复杂的链条,长期看英伟达能不能在黄仁勋仍然掌舵的窗口期里,把那个空着的副驾驶座补上。
资本怕的从来不是大佬谈恋爱,怕的是那架飞机上只有一个会开飞机的人,而这个人刚刚证明了,他也会犯错。
 杠杆推荐
全国证券配资优选提示:本文来自互联网,不代表本网站观点。
相关文章